Ce dispositif visuel de pilotage financier rassemble les indicateurs de performance d’un patrimoine locatif. Un tableau de bord pour l’investissement immobilier permet de suivre les flux de trésorerie, d’évaluer les rendements réels et de centraliser les données décisionnelles pour maximiser l’efficacité financière.
L’origine et l’utilité du pilotage de la performance immobilière
Historiquement, les gestionnaires de biens s’appuyaient sur des cahiers d’écolier ou des tableurs rudimentaires pour suivre leurs encaissements. Cette époque artisanale laissait la place à de nombreuses approximations. Aujourd’hui, en 2026, la complexité des réglementations fiscales françaises et l’exigence des établissements bancaires imposent une rigueur absolue dans la gestion d’un parc locatif. Piloter ses investissements à l’aveugle ou sur un coin de table mène inévitablement à des pertes de rendement silencieuses.
Il m’arrive fréquemment d’auditer des investisseurs qui pensent dégager une excellente rentabilité sur un immeuble de rapport, pour s’apercevoir après calculs précis que leur trésorerie nette est en réalité négative. Lors d’une récente mission de conseil, un client m’a présenté fièrement un rendement brut théorique de 9 %, calculé lors de l’achat de son bien. En intégrant la taxe foncière réévaluée au niveau local, les travaux d’isolation thermique imprévus et les périodes de vacance locative non anticipées, son rendement réel chutait à 1,5 %. L’absence d’une centralisation des données financières l’avait empêché de voir cette érosion budgétaire pendant plus de trois ans.
L’implémentation d’un outil décisionnel moderne résout ce problème d’aveuglement. En croisant les données du marché en temps réel avec les dépenses réelles, les bailleurs peuvent ajuster leur stratégie patrimoniale immédiatement. L’accès à une analyse comparative du marché permet de positionner ses loyers au juste prix et d’anticiper les décisions d’arbitrage. Grâce à une vision globale des flux financiers, vous éliminez les incertitudes pour fonder vos décisions sur des indicateurs fiables et indiscutables, renforçant ainsi votre crédibilité auprès des banques pour vos futures recherches de fonds.
Les composantes indispensables d’un tableau de bord pour l’investissement immobilier
Pour être performant, votre outil de pilotage ne doit pas se contenter de lister des lignes de dépenses de manière passive. Il doit structurer les données pour guider vos choix stratégiques au quotidien et sécuriser vos marges bénéficiaires.
Pour bien comprendre le fonctionnement de cet outil, l’analogy du cockpit d’un avion est particulièrement parlante. Piloter votre patrimoine sans indicateur précis équivaut à conduire un avion de ligne à travers le brouillard, sans altimètre ni indicateur de vitesse. Vous pouvez avoir l’impression de voler droit, mais vous risquez de heurter un obstacle au premier changement de météo économique. Le tableau de bord est votre cockpit : il affiche la vitesse de votre rentabilité, l’altitude de votre trésorerie et la consommation de votre réserve financière.
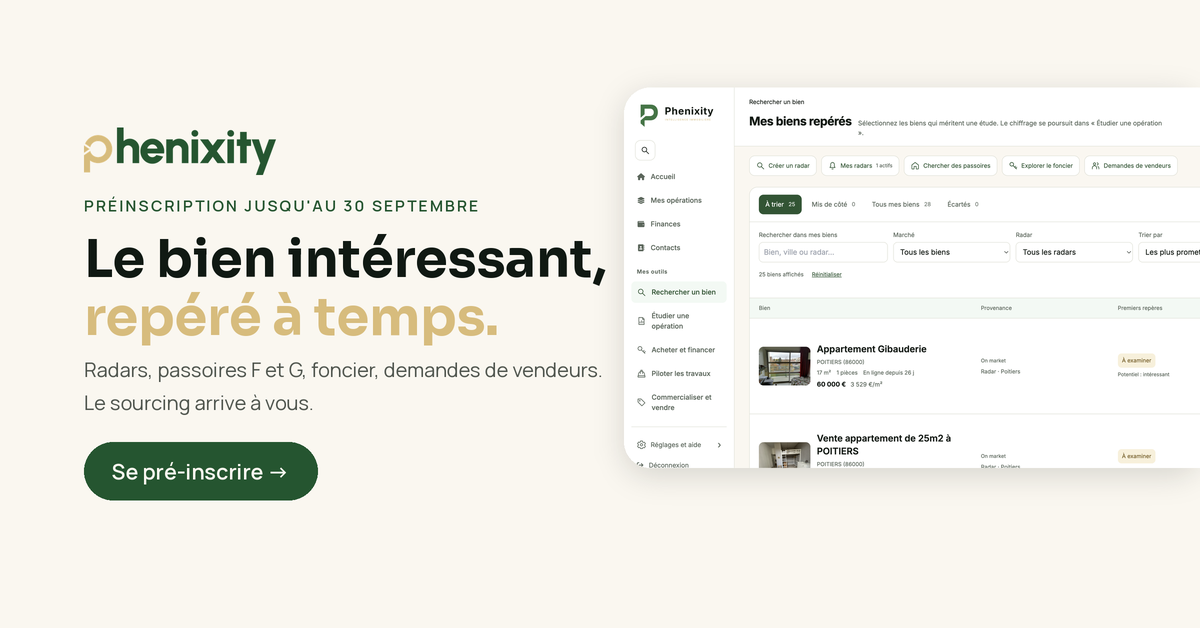
Voici la structure des données fondamentales qu’un tel outil doit réunir pour assurer votre réussite :
| Indicateur clé | Utilité opérationnelle | Fréquence d’analyse |
|---|---|---|
| Rendement net-net | Mesure la rentabilité réelle après fiscalité et charges de copropriété | Mensuelle |
| Écart budgétaire des travaux | Surveille en temps réel les dérapages financiers des artisans | Hebdomadaire |
| Taux d’effort d’emprunt | Évalue la capacité d’autofinancement face aux exigences bancaires | Trimestrielle |
| Score d’opportunité d’achat | Analyse le potentiel d’un nouveau bien via intelligence artificielle | Quotidienne |
Un dashboard d’un investissement locatif efficace intègre des modules interconnectés. Le premier pilier concerne le suivi de la rentabilité locative en temps réel. Cela implique de confronter les loyers perçus aux charges récurrentes, mais aussi de provisionner les futures dépenses d’entretien pour éviter les mauvaises surprises lors de l’assemblée générale des copropriétaires. Pour valider la cohérence de vos données de marché en France, vous pouvez vous référer aux statistiques officielles de l’immobilier publiées par des organismes de référence comme le site du ministère de l’Économie.
Le second pilier repose sur le pilotage d’un portefeuille immobilier global. Si vous possédez plusieurs lots répartis dans différentes régions, vous devez pouvoir analyser la performance globale de vos actifs d’un seul coup d’œil. Cette vision consolidée permet d’isoler immédiatement le maillon faible de votre parc, qu’il s’agisse d’un appartement subissant une vacance locative prolongée ou d’un commerce dont les charges d’exploitation augmentent anormalement.
Enfin, la gestion administrative et le suivi des travaux constituent le dernier pilier stratégique. En intégrant un système de suivi des chantiers avec une alerte sur la consommation budgétaire, l’investisseur garde le contrôle sur ses prestataires. Associer ces données de terrain à un CRM complet regroupant notaires, artisans et locataires fluidifie l’ensemble des opérations et sécurise la chaîne de valeur.
Un exemple concret d’optimisation financière sur le terrain
Prenons le cas de Sophie, marchande de biens et investisseuse chevronnée basée en Gironde. En 2026, elle identifie un immeuble de quatre appartements à restaurer entièrement à Libourne. L’acquisition est négociée à 380 000 euros, avec une enveloppe estimée de travaux de 140 000 euros. Pour sécuriser son financement, Sophie utilise des rapports structurés pour présenter un dossier de présentation impeccable à ses partenaires bancaires.
Durant la phase de rénovation, l’erreur humaine classique se produit sur le chantier : l’électricien omet d’intégrer la mise en conformité des colonnes montantes dans son devis initial, générant un surcoût imprévu de 12 500 euros. Sans un suivi budgétaire millimétré intégré dans son système, cette dépense supplémentaire aurait directement amputé sa marge bénéficiaire finale sans qu’elle puisse réagir à temps.
Grâce à son outil de pilotage, Sophie constate l’écart de trésorerie instantanément. Elle utilise alors le module de sourcing automatisé pour analyser les prix des matériaux de rechange sur d’autres lots, et réajuste ses choix d’équipements pour les cuisines des deux derniers appartements sans dégrader la qualité globale. Son budget global reste ainsi parfaitement équilibré.
Lors de la phase de commercialisation de deux de ses lots, elle suit l’avancement des négociations en temps réel. Le suivi des transactions lui permet d’ajuster son prix de vente de 3 % par rapport aux tendances locales analysées par l’intelligence artificielle, ce qui accélère la signature chez le notaire de trois semaines. Cet encaissement rapide de sa marge libère les fonds nécessaires pour se positionner immédiatement sur une nouvelle opportunité détectée par son système de veille.
À ne pas confondre avec d’autres outils de gestion financière
Il est fréquent de confondre les fonctionnalités d’un tableau de bord décisionnel avec d’autres supports d’analyse comptable. Cette confusion conduit souvent à une mauvaise interprétation de la santé financière de vos investissements.
La comptabilité générale de l’entreprise
La comptabilité fiscale, souvent déléguée à un cabinet d’expertise, répond à des obligations légales strictes fixées par l’administration, consultables sur des portails officiels comme impots.gouv.fr. Elle se concentre sur le passé et fige les bilans à la clôture de l’exercice. À l’inverse, l’outil de pilotage immobilier est tourné vers l’avenir et l’action opérationnelle immédiate. Il permet d’anticiper les flux financiers de la semaine suivante, là où le bilan comptable ne donne qu’une image rétrospective de l’année écoulée.
Le relevé bancaire traditionnel
Se fier uniquement au solde de son compte bancaire pour mesurer la santé de ses investissements est une erreur fréquente mais redoutable. Le compte en banque indique une liquidité à un instant précis, mais ne tient pas compte des factures de travaux en attente de paiement, des taxes foncières à venir ni de l’amortissement du capital de vos emprunts. Un solde positif peut masquer une rentabilité réelle déficitaire si les provisions pour travaux n’ont pas été calculées.
Le logiciel de gestion locative classique
Les plateformes de gestion locative standard se concentrent sur la relation courante avec le locataire : émission des quittances, indexation des loyers et relances pour impayés. Bien que précieux, ces outils n’intègrent pas l’analyse de création de valeur globale, les simulations de revente, le pilotage des chantiers de rénovation ni les modules de recherche de financements auprès des investisseurs tiers. Ils gèrent le quotidien administratif mais n’optimisent pas la performance financière de l’actif.
Questions fréquentes sur les indicateurs immobiliers
Quelle est la différence entre rendement brut et rendement net-net ?
Le rendement brut divise simplement les loyers annuels par le prix d’achat. Le rendement net-net intègre l’ensemble des charges de copropriété, les impôts sur les revenus locatifs, les taxes foncières, les frais de gestion et le coût du crédit, offrant ainsi une vision exacte du gain réel généré.
Comment automatiser la saisie des données de son parc immobilier ?
L’intégration d’un logiciel intelligent connecté aux comptes bancaires et doté d’une technologie de lecture automatique des factures permet de supprimer la saisie manuelle. Les indicateurs de rentabilité se mettent à jour automatiquement à chaque mouvement financier pour un gain de temps optimal.
Pourquoi le suivi budgétaire des travaux influence-t-il la rentabilité ?
Les travaux représentent souvent la variable la plus instable d’un projet immobilier. Un dépassement de budget non maîtrisé peut instantanément transformer une opération rentable en investissement à perte, d’où la nécessité de suivre chaque facture de prestataire en temps réel face aux prévisions initiales.
Comment l’intelligence artificielle aide-t-elle à la prise de décision ?
L’intelligence artificielle analyse des milliers de données locales pour évaluer la cohérence d’un prix d’achat, détecter les meilleures annonces du marché en fonction de critères de rentabilité stricts, et attribuer un score de pertinence à chaque opportunité pour sécuriser vos investissements.