L’été 2026 marque un tournant décisif pour le marché immobilier français avec le renforcement des contrôles ciblant les opérateurs de l’achat-revente et de la construction. Les promoteurs immobiliers et les professionnels de la rénovation doivent désormais intégrer pleinement les obligations de Tracfin pour les marchands de biens dans leur pratique quotidienne. Face au durcissement des règles relatives à la lutte contre le blanchiment de capitaux et le financement du terrorisme (LCB-FT), la traçabilité des opérations devient un impératif de gestion. Cette évolution réglementaire impose une restructuration des processus internes où la rigueur administrative s’impose comme une condition sine qua non de la rentabilité et de la pérennité financière.
Le tournant réglementaire de 2026 pour les opérateurs immobiliers
L’extension du périmètre de la lutte anti-blanchiment
La réglementation française a progressivement élargi le spectre des assujettis aux obligations de vigilance financière. Longtemps concentrées sur les établissements bancaires, les notaires et les agents immobiliers, les exigences de contrôle ciblent désormais directement les marchands de biens et les promoteurs. Cette évolution s’explique par la volonté du législateur de sécuriser un secteur identifié comme particulièrement exposé aux risques de transferts de capitaux d’origine douteuse, notamment à travers les opérations de restructuration lourde et de valorisation d’actifs.
Le calendrier de mise en œuvre législative
Le déploiement de ce nouveau cadre légal s’effectue en plusieurs étapes distinctes. Si le texte de loi initial a acté l’assujettissement de ces professionnels, les décrets d’application successifs viennent en préciser les modalités pratiques. Un premier décret a d’ores et déjà fixé les obligations de formation des dirigeants et des collaborateurs. Parallèlement, les décrets définissant les conditions concrètes de l’examen renforcé des transactions entrent en vigueur progressivement, obligeant les structures à adapter sans délai leurs outils de gestion.
« Les marchands de biens ne peuvent plus se contenter d’externaliser la conformité sur leurs partenaires notariaux. Ils deviennent des acteurs de premier rang de la vigilance financière, sous peine de sanctions administratives et pénales majeures. »
Ce que stipulent en pratique les obligations de Tracfin pour les marchands de biens
La distinction entre examen renforcé et déclaration de soupçon
La mise en conformité repose sur une graduation des contrôles. Une transaction atypique, présentant par exemple un montage juridique complexe ou une origine de fonds inhabituelle, n’est pas nécessairement illicite. Elle impose cependant un examen renforcé. Le professionnel doit recueillir les pièces justificatives nécessaires pour comprendre la cohérence économique de l’opération. Ce n’est qu’en cas de doute persistant ou d’impossibilité d’obtenir ces informations qu’une déclaration de soupçon doit être transmise de manière confidentielle à Tracfin.
Le processus d’identification des bénéficiaires effectifs
L’obligation de vigilance impose une connaissance parfaite de la contrepartie (principe du Know Your Customer ou KYC). Qu’il s’agisse d’un vendeur, d’un acquéreur ou d’un associé au sein d’une société civile immobilière (SCI) de construction-vente, l’opérateur doit identifier précisément les personnes physiques qui contrôlent la structure en dernier ressort. Cette vérification exige la collecte systématique des statuts mis à jour, des pièces d’identité et des justificatifs de domicile de l’ensemble des parties prenantes.
L’obligation de vigilance constante sur l’origine des fonds
Au-delà de l’identité des acteurs, les contrôles doivent porter sur l’origine des flux financiers. Les fonds propres injectés dans une opération d’achat-revente, qu’ils proviennent d’un compte personnel ou d’un apport d’associés, doivent faire l’objet d’une traçabilité rigoureuse. Cette obligation est particulièrement stricte lors de l’intégration de capitaux étrangers ou de financements alternatifs hors circuits bancaires traditionnels français.
Les sanctions et les risques opérationnels liés à la non-conformité
Les risques financiers et administratifs encourus
Le non-respect de ces protocoles de vérification expose les professionnels à de lourdes sanctions. Les autorités de contrôle peuvent prononcer des blâmes, des interdictions temporaires d’exercer ou des sanctions pécuniaires significatives calculées sur la base du chiffre d’affaires de l’entreprise. Ces sanctions s’accompagnent fréquemment d’une publication officielle, altérant durablement la réputation de l’opérateur auprès de ses partenaires institutionnels.
La fragilisation des opérations d’achat-revente
Sur le plan opérationnel, l’absence de processus de conformité formalisés peut paralyser l’activité. Les notaires, soumis à des obligations similaires et particulièrement stricts sur la sécurité juridique des actes, n’hésitent pas à bloquer les signatures d’actes authentiques s’ils estiment que le dossier présenté par le marchand de biens manque de clarté documentaire. Ces retards perturbent le cycle de rotation des stocks et dégradent la trésorerie de l’entreprise.
| Type d’obligation | Action requise de l’opérateur | Fréquence d’application |
|---|---|---|
| Identification (KYC) | Collecte des statuts, Kbis et pièces d’identité des bénéficiaires effectifs | Systématique à chaque nouvelle relation contractuelle |
| Traçabilité des fonds | Vérification de l’origine de l’apport personnel et des comptes d’origine | Avant toute signature d’avant-contrat |
| Examen renforcé | Analyse approfondie de la cohérence du prix d’achat par rapport au marché | En cas d’écart significatif avec les valeurs de marché |
| Déclaration de soupçon | Transmission d’un rapport détaillé via la plateforme sécurisée Ermes | Uniquement en cas de doute sérieux non levé par l’examen renforcé |
L’impact sur la rentabilité et la gestion opérationnelle des opérations
La traçabilité financière de la chaîne de sous-traitance
L’évaluation du risque de blanchiment ne s’arrête pas aux transactions d’acquisition ou de cession. Elle englobe également la phase de réhabilitation des biens. Les marchands de biens doivent s’assurer de l’intégrité de leur chaîne de sous-traitance. Le paiement d’artisans ou d’entreprises de bâtiment sans vérification de leur situation fiscale et sociale (attestations de vigilance) peut être assimilé à une complicité de fraude financière. La centralisation des documents légaux des entreprises partenaires est donc devenue indispensable.
La préservation des marges face aux coûts de conformité
L’intégration de ces processus administratifs représente un coût en temps et en ressources humaines. Pour maintenir leur performance financière, les professionnels doivent rationaliser ces tâches. L’automatisation de la collecte documentaire et le recours à des outils de gestion intégrés permettent de limiter l’impact de ces contraintes sur la marge opérationnelle de chaque projet.
La technologie comme levier de conformité et d’efficacité financière
La centralisation des données via un CRM spécialisé
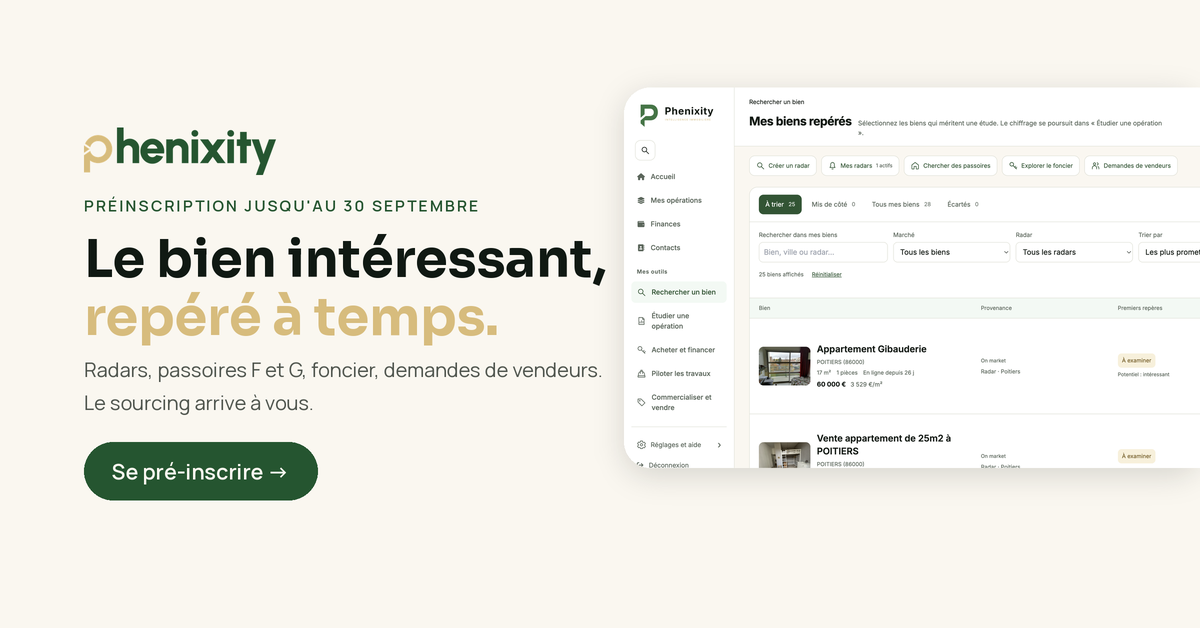
Face à la multiplication des pièces à collecter et à archiver, l’utilisation d’un tableur classique s’avère insuffisante et risquée au regard du Règlement Général sur la Protection des Données (RGPD) et des contrôles de conformité. L’adoption d’un CRM dédié, centralisant l’ensemble des contacts (notaires, artisans, vendeurs, acquéreurs), permet de structurer les dossiers de manière sécurisée. Des solutions spécialisées comme Phenixity offrent cette centralisation, garantissant que chaque dossier de transaction dispose de ses justificatifs de conformité accessibles en un clic.
L’analyse comparative du marché et le sourcing sécurisé par l’intelligence artificielle
Pour répondre à l’obligation de justifier la cohérence économique d’une opération, l’analyse comparative des prix s’avère indispensable. L’utilisation d’outils d’intelligence artificielle permet d’évaluer instantanément le potentiel de rentabilité d’une opération tout en fournissant une analyse comparative des opportunités de marché. Ce rapport d’évaluation constitue une preuve objective de la valeur réelle du bien, justifiant le prix d’achat et de revente face à d’éventuelles interrogations des services de contrôle.
Le pilotage millimétré des travaux et de la consommation budgétaire
La gestion rigoureuse de la phase de travaux constitue un autre pilier de la conformité. Le suivi en temps réel de la consommation budgétaire permet d’éviter les dérapages financiers mais aussi de justifier de la réalité et de la régularité de chaque dépense engagée auprès des artisans. Un suivi de chantier structuré facilite l’audit de l’opération en cas de contrôle de l’administration fiscale ou de Tracfin.
Sécuriser la recherche de fonds face au contrôle bancaire accru
La structuration des dossiers pour les banques et investisseurs
Les établissements bancaires français, directement exposés aux sanctions de l’ACPR, ont drastiquement renforcé leurs critères d’octroi de crédits aux promoteurs et marchands de biens. Pour obtenir les financements nécessaires, les opérateurs doivent présenter des dossiers d’une rigueur absolue. L’édition de brochures standardisées pour les banques et les investisseurs, détaillant la structure juridique du projet, la solidité financière des intervenants et la conformité des apports, fluidifie l’instruction des demandes de prêt.
L’optimisation administrative pour accélérer les signatures
La réactivité est la clé de la réussite dans l’immobilier d’achat-revente. Les démarches administratives, telles que le dépôt de permis de construire, de déclaration préalable de travaux ou la souscription d’assurances dommage-ouvrage, doivent être menées de front avec le contrôle de conformité. L’accompagnement par un assistant administratif spécialisé ou l’usage d’outils automatisés permet de sécuriser ces étapes critiques, garantissant un suivi optimal jusqu’à la signature de l’acte authentique chez le notaire.
Perspectives d’avenir et adaptation du secteur
Une professionnalisation accrue du métier de marchand de biens
L’introduction de ces règles strictes de conformité contribue à assainir et à professionnaliser le marché de l’achat-revente en France. Les acteurs qui sauront transformer cette contrainte réglementaire en opportunité opérationnelle en sortiront renforcés. En structurant leurs processus grâce à des outils digitaux adaptés, les marchands de biens sécurisent non seulement leur responsabilité juridique, mais optimisent également leur cycle de commercialisation.
L’industrialisation des processus d’audit interne
À terme, l’audit de conformité fera partie intégrante du parcours d’achat de tout actif immobilier, au même titre que les diagnostics techniques. L’anticipation de ces contrôles par la constitution systématique de dossiers standardisés et vérifiés s’impose désormais comme la norme pour l’ensemble des promoteurs et investisseurs soucieux de préserver leur réputation et leur efficacité financière sur le marché national.VBJeGJCRXRkRUVDYnBhd1hFeU9zc1hDN1JEMzkzNXBxWmdxMi11OFpBUXNpVjVvYjdHMzRvTDhsUnJmVEtPSllGaUgteThDZlQxZEhqSDJHcFFNSTNFMkgtMXd6eEZ1SlJlNGcxNG9MQ0EzLUR2YUZwTEUyeDRycTJud1VWbHhCWDBQZ05Q?oc=5